按持股比例计算,夫妇二人可分得分红1.69亿元,加上减持所得,递表前已提前收获约3.09亿元。
来源:新财富杂志综合自南方都市报、第一风口、风云IPO、公开资料等
日前,纽氏达特行星传动系统技术(淄博)股份有限公司(简称“纽氏达特”)在深交所创业板首发上市的申请已被受理。
01
山东夫妇下海创业
纽氏达特创始人安利书的人生经历颇具传奇色彩,在成为纽氏达特董事长前,他曾是一位讲台上的讲师。
招股书显示,安利书出生于1967年8月,本科学历。从学校毕业后,20岁的安利书进入博山电机厂担任教育科助教。
博山电机厂曾有着光辉的历史,曾为我国军工建设和经济发展作出了卓越贡献,公开信息显示, 博山电机厂始建于1942年,1953年, 博山电机厂收归原第一机械工业部领导,并定为国内生产电机的重点骨干企业。1957年, 博山电机厂试制成功直流微电机,成为全国首家直流微电机生产厂家。
1990年5月,安利书转任博山电机厂的党校讲师,1994年6月, 博山电机厂已改制为博山电机厂集团 ,安利书也离开讲台走向营销岗位,出任集团营销总公司营销人员。
在市场中摸爬滚打了几年后,安利书最终决定下海创业。招股书显示,2001年6月至2024年1月,他筹备并任淄博利安机电科技有限公司执行董事。2006年7月,安利书创立纽氏达特前身淄博纽氏达特行星减速机有限公司 ,此后历任公司执行董事、总经理、董事长。
安利书创业还拉上了自己的亲兄弟。招股书显示, 纽氏达特核心技术人员之一,现任首席产品开发师的安利领是安利书的弟弟,1993年3月至2000年6月,安利领在博山电机厂担任技术员;2000年7月至2002年7月,担任博山新特电机厂总工程师;2002年8月至2007年9月,安利领加入了安利书创办的淄博利安机电科技有限公司担任总工程师;2007年10月加入纽氏达特 。
在股权结构上,招股书显示,安利书直接持有纽氏达特 61.96%,通过美丽淄博、九新淄博、四强淄博间接持股2.09%,合计持股64.05%;其配偶李娜作为一致行动人,间接持股3.02%,夫妻二人合计控制70.49%表决权。
02
给智元机器人造关节年入近5亿
纽氏达特是行业领先的精密行星减速器研发生产服务商,主要产品为精密行星减速器和精密传动系统模组,目前已形成“核心零部件+机器人本体+应用端”的全产业链模式。核心客户包含智元机器人、优必选、众擎等主流人形机器人厂商。数据显示,按销售额计,2025年纽氏达特位列国内精密行星减速器市场的首位。
随着技术的迭代升级,人形机器人量产来到“临界点”。在人形机器人产业加速放量的窗口下,作为业内龙头企业,纽氏达特来到资本市场的门前,可谓意料之内。然而,招股书披露的财务数据则呈现了另一幅画面:眼下,在精密减速器领域,全品类竞争成为新常态。而纽氏达特行星减速器收入占比持续保持在九成左右,产品结构高度集中。受这一因素影响,报告期内(2023年-2025年),公司业绩经历了大幅波动。
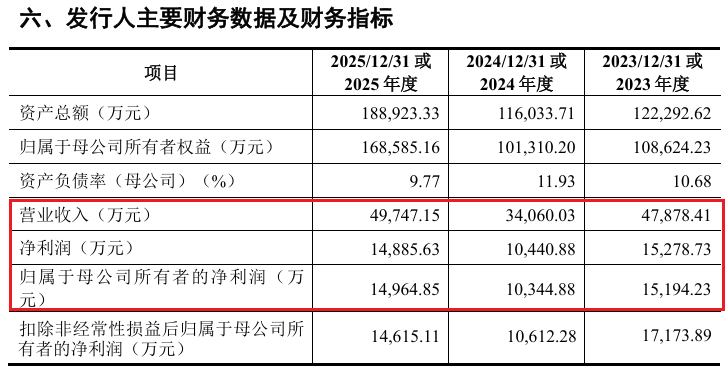
招股书数据显示,2024年公司营业收入同比下降28.86%,归母净利润同比下降31.92%,其中精密行星减速器的营收同比大幅下降31.39%。对此,纽氏达特表示主要受光伏、锂电行业结构性供需失衡的影响。2025年,随着具身智能机器人市场爆发,公司业绩虽然实现反弹,但仍未恢复至2023年水平。
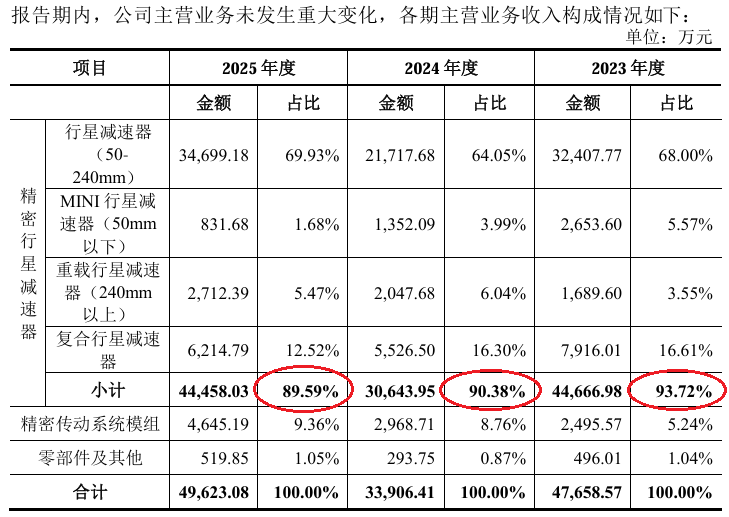
业绩的大幅波动,与公司业务结构相对单一、抗风险能力较弱有关。彼时,光伏、锂电等新能源装备领域因产能过剩、投资放缓导致需求骤降,而纽氏达特的产品主要应用于此,导致公司销量大幅下滑,从而引发业绩波动。此次IPO,纽氏达特亦在招股书中明确表示,若精密行星减速器市场供求出现大幅波动,将会对公司经营业绩造成不利影响。
这一隐忧的另一面,已在公司毛利率的持续下降中体现。报告期内,纽氏达特的毛利率从2023年的55.60%降至2025年的48.51%,两年累计下滑超7个百分点。分产品来看,营收占比近七成的行星减速器(50-240mm)毛利率降幅最大,报告期内累计下降约9.39个百分点,进一步拖累了公司的盈利水平。
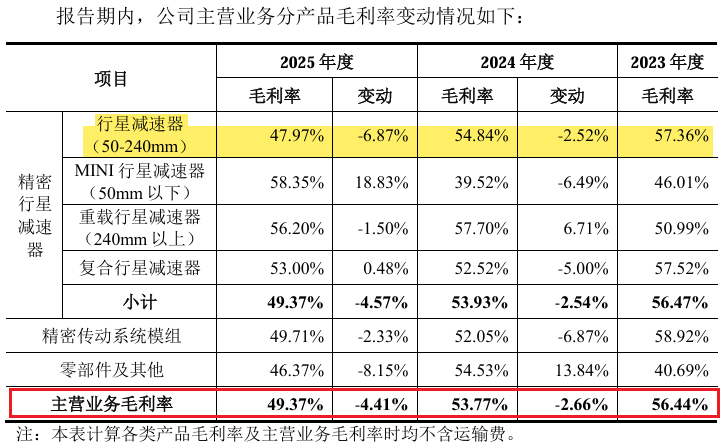
尤其引人关注的是,2025年,行业毛利率虽普遍下行,纽氏达特的毛利率降幅却明显大于可比公司与行业均值。
导致这一差异形成的原因,除业务结构相对单一、其他业务难以形成对冲之外,或与精密行星减速器所处赛道的竞争格局有关。
据悉,在精密行星减速器、谐波减速器、RV 减速器这三大主流产品中,精密行星减速器的技术门槛相对较低,加之其应用场景广泛、国产化替代的空间较大,吸引大量厂商切入,引发市场的激烈竞争。
以中大力德与绿的谐波为例,中大力德依靠“减速电机+精密减速器+智能执行单元”的多品类组合分散压力,抗风险能力相对较强。绿的谐波的业务结构虽然同样较为单一,主营产品谐波减速器的营收占比超八成,但公司在国内的市占率超过60%,长期稳居国产第一、全球第二的位置,技术壁垒与定价权有目共睹,二者的毛利率波动均小于纽氏达特。
值得注意的是,智元创新(上海)科技股份有限公司是其2025年的第一大客户,销售金额3702.15万元,占主营业务收入的7.46%。往前推一年,这个数字是529.22万元;2023年为零。
双方的关系还有一层反向交易:2025年公司成立控股子公司山东智行,为开展研发向智元创新采购人形机器人本体,金额307.32万元。客户与供应商身份重叠,公司给出的解释是研发需要。
03
厂房是租弟弟的,宁德时代、比亚迪是股东
家族成员同时出现在交易对手那一栏。安利领是公司首席产品开发师、核心技术人员,通过助力淄博间接持股0.29%,2025年薪酬33.87万元。
关键的一家公司叫山东能行机器人自动化有限公司,安利领持股66.67%并任执行董事兼总经理,李娜持股33.33%。纽氏达特主要的办公生产厂房,就是向山东能行租的。
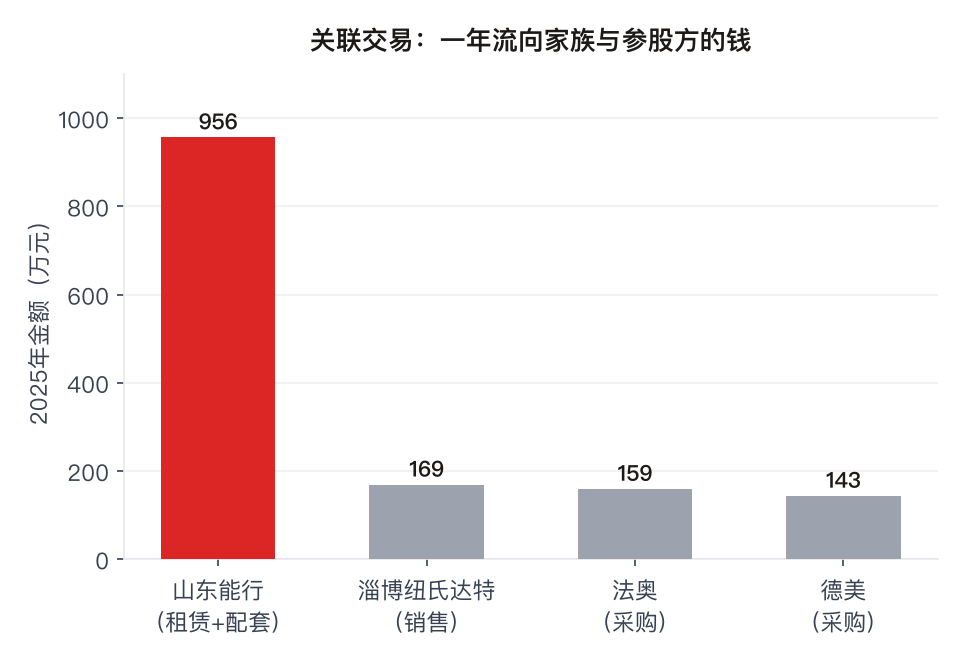
2023年、2024年、2025年,公司向山东能行支付的租赁费均为510.48万元,单价11.97元/月/平方米。公司在回复中称,检索安居客网站,周边厂房租赁价格在10元至15元/月/平方米之间,关联租赁价格处于合理区间。今年上半年,租赁费为259.8万元。
房租之外还有配套。山东能行作为厂房及办公场所的运营方,同步提供物业管理、停车场和电费结算服务,公司2025年向它采购物业费、电费、停车场管理费合计445.87万元,其中电费241.72万元、物业费120.37万元、停车场管理费83.77万元;今年上半年为276.08万元。三项合计占营业总成本的比例在1.24%至1.70%之间。
此外,2023年公司还曾通过山东能行代为采购RV减速器、谐波减速器等,金额180.02万元,理由包括避免直接采购可能带来的商业信息泄露风险,2024年起未再发生。
图表来源:公司《招股书》及深交所问询回复
关联方不止这一家。法奥(苏州)机器人技术股份有限公司由安利书担任董事,公司向其采购协作机器人,2023年至2025年金额分别为156.48万元、98.78万元和159.11万元,今年上半年182.38万元。
德美精密传动(淄博)有限公司是纽氏达特持股25%的参股公司,公司向其采购谐波减速器,2025年143.40万元。淄博纽氏达特机器人系统技术有限公司由安利书持股51%并任执行董事,公司向其销售精密行星减速器,2025年168.70万元,占营业收入0.34%。
深交所对此专门发问,要求公司进一步披露与山东能行等关联方交易的内容、金额和背景。
保荐机构、发行人律师、申报会计师的核查结论是:相关交易具备商业合理性和必要性,定价参考市场价格协商确定,不存在对公司或关联方的利益输送。核查手段包括查阅山东能行向厂区内其他承租方的租赁协议与收费单据,并核查关键自然人银行流水。
股东名单比客户名单更能说明它的位置。
第二大股东福建时代泽远股权投资基金持股5.81%,其出资人包括国家绿色发展基金(10亿元)、宁德时代新能源科技股份有限公司(7亿元,占6.91%)、鄂尔多斯市创新投资集团等,基金管理人为厦门溥泉。
第三大股东先进制造产业投资基金二期持股5.45%,在这只基金的有限合伙人名单里,还能翻出上海汽车集团股权投资有限公司、比亚迪汽车工业有限公司和长城汽车股份有限公司。此外,红杉资本旗下公司出资的厦门雅恒持股1.91%,与中芯聚源关联的聚源芯创持股1.91%。
递表之前,创始人夫妇已经落袋部分现金。2024年及2025年,公司实施现金分红2.3亿元和2200万元,分红金额占同期净利润之和的99.6%;安利书在2025年9月、12月分三次转让股份,累计变现1.4亿元。
按持股比例计算,夫妇二人可分得分红1.69亿元,加上减持所得,递表前已提前收获约3.09亿元。公司估值则从2023年12月的41.27亿元投后,升至2025年11月的52.26亿元。
粤有钱提示:文章来自网络,不代表本站观点。